ഉള്ളടക്കം
- 1. പാരമ്പര്യ കുറിയിൽ നിന്ന് ഒരു ലക്ഷം കോടിയുടെ സാമ്രാജ്യത്തിലേക്ക്
- 2. കേരളത്തിലെ ചിട്ടി സമ്പദ്വ്യവസ്ഥ: കേന്ദ്ര ചിറ്റ് ഫണ്ട് ആക്റ്റും നിയമ സുരക്ഷയും
- 3. പ്രവാസി ചിട്ടിയും കിഫ്ബി ഇൻഫ്രാസ്ട്രക്ചർ ബോണ്ടുകളും: നാടിന്റെ വികസന മാതൃക
- 4. ഡിജിറ്റൽ ലേലവും കെ.എസ്.എഫ്.ഇ പവർ ആപ്പും: സ്മാർട്ട് ചിട്ടി യുഗം
- 5. സ്വർണ്ണപ്പണയവും ബ്രിഡ്ജ് ലോണുകളും: ബാങ്കിംഗ് ഇതര സാമ്പത്തിക സേവനങ്ങൾ
- 6. അനധികൃത സ്വകാര്യ ചിട്ടികളും സാമ്പത്തിക തട്ടിപ്പുകളും: ജാഗ്രതയുടെ പ്രാധാന്യം
- 7. ഇന്ത്യയ്ക്കും കേരളത്തിനും മുന്നിലുള്ള മാതൃക: താഴെത്തട്ടിലെ സാമ്പത്തിക സുരക്ഷിതത്വം
- 8. ഉപസംഹാരം
- സ്രോതസ്സുകൾ
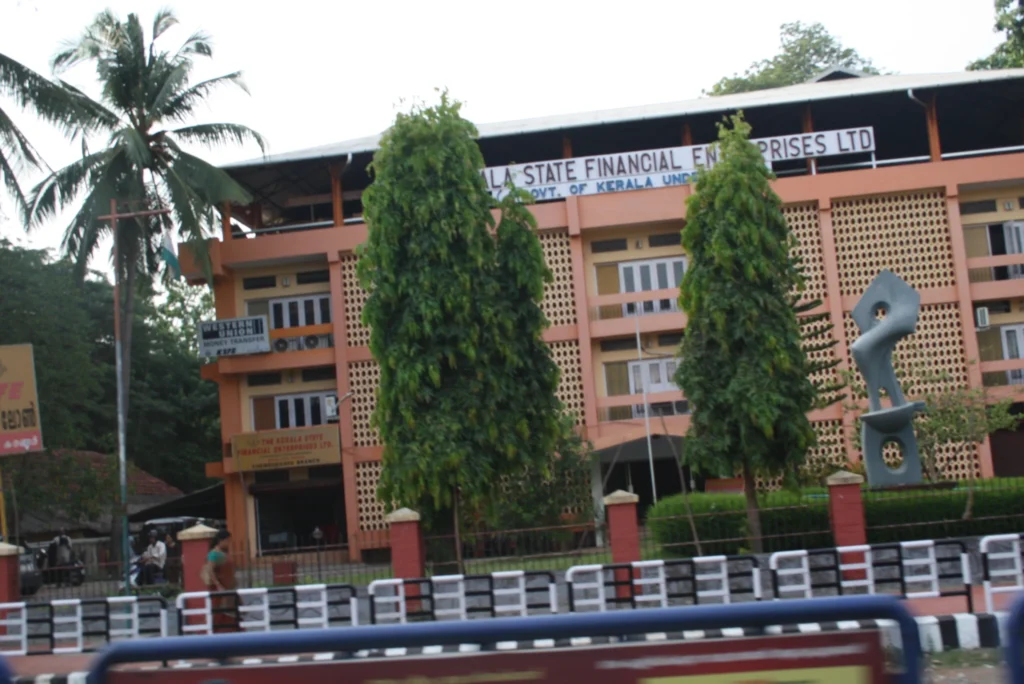
സാധാരണക്കാരന്റെയും ഇടത്തരക്കാരന്റെയും ദൈനംദിന ജീവിതവുമായി ഇത്രയധികം ഇഴചേർന്നുനിൽക്കുന്ന മറ്റൊരു ധനകാര്യ സംവിധാനം കേരളത്തിലുണ്ടാകില്ല. കുട്ടികളുടെ വിദ്യാഭ്യാസം, വിവാഹം, ഭവന നിർമ്മാണം, അടിയന്തര ചികിത്സകൾ, വ്യാപാര വിപുലീകരണം എന്നിവയ്ക്കെല്ലാം മലയാളികൾ തലമുറകളായി ആശ്രയിച്ചുപോരുന്നത് ചിട്ടികളെ അഥവാ കുറി കമ്പനികളെയാണ്. എന്നാൽ സ്വകാര്യ ചിട്ടിക്കമ്പനികളുടെ വഞ്ചനകളിൽ നിന്നും കൊള്ളപ്പലിശക്കാരിൽ നിന്നും ജനങ്ങളുടെ അധ്വാന സമ്പാദ്യം സംരക്ഷിക്കാനായി 1969-ൽ തൃശൂർ ആസ്ഥാനമായി ആരംഭിച്ച കേരള സ്റ്റേറ്റ് ഫിനാൻഷ്യൽ എന്റർപ്രൈസസ് (KSFE) ഇന്ന് ഇന്ത്യയിലെ ധനകാര്യ മേഖലയിൽ തന്നെ വിസ്മയമായി മാറിയിരിക്കുന്നു. പരമ്പരാഗത കൈയക്ഷര ലേലങ്ങളിൽ നിന്ന് ആരംഭിച്ച് ഇന്ന് ലോകത്തെവിടെയുമിരുന്ന് ലേലം വിളിക്കാവുന്ന ആഗോള ഡിജിറ്റൽ പ്ലാറ്റ്ഫോമായി കേരളത്തിലെ ചിട്ടി സമ്പദ്വ്യവസ്ഥ അടിമുടി മാറിയിരിക്കുകയാണ്.
ബാങ്കിംഗ് ഇതര ധനകാര്യ സ്ഥാപനങ്ങളുടെ (Non-Banking Financial Company – NBFC) ചരിത്രത്തിൽ ആദ്യമായി ഒരു ലക്ഷം കോടി രൂപയുടെ മൊത്തം ബിസിനസ്സ് വിറ്റുവരവ് (Business Turnover) പിന്നിടുന്ന ആദ്യ മിസലേനിയസ് എൻ.ബി.എഫ്.സി എന്ന റെക്കോർഡ് കെ.എസ്.എഫ്.ഇ സ്വന്തമാക്കിയത് ഈ ജനകീയ അടിത്തറയുടെ തെളിവാണ്. സംസ്ഥാനത്തെ 600-ലധികം ശാഖകളിലൂടെ 59 ലക്ഷത്തിലധികം ഉപഭോക്താക്കൾക്കാണ് ഈ പൊതുമേഖലാ സ്ഥാപനം സാമ്പത്തിക സേവനങ്ങൾ നൽകുന്നത്. മുൻപ് ഗ്രാമങ്ങളിലെ ചെറുകിട വ്യാപാരികളും സാധാരണക്കാരുമായിരുന്നു ചിട്ടിയുടെ വരിക്കാരെങ്കിൽ, ഇന്ന് അത്യാധുനിക ഐ.ടി പ്രൊഫഷണലുകളും വിദേശ രാജ്യങ്ങളിലെ പ്രവാസി മലയാളികളും ഈ സമ്പാദ്യ ശൃംഖലയുടെ മുൻനിരയിലുണ്ട്.
ഇതിനുപുറമെ പ്രവാസി മലയാളികളുടെ നിക്ഷേപങ്ങളെ കേരളത്തിന്റെ വികസനവുമായി നേരിട്ട് ബന്ധിപ്പിക്കുന്ന പ്രവാസി ചിട്ടി (Pravasi Chitty) വഴി സമാഹരിക്കുന്ന തുക കിഫ്ബി (KIIFB) ഇൻഫ്രാസ്ട്രക്ചർ ബോണ്ടുകളിലേക്ക് നിക്ഷേപിക്കുന്ന സവിശേഷമായ സാമ്പത്തിക മാതൃകയും ശ്രദ്ധേയമാണ്. മറുവശത്ത്, കേന്ദ്ര സർക്കാരിന്റെ ചിറ്റ് ഫണ്ട് ആക്റ്റ് (The Chit Funds Act, 1982) നിലനിൽക്കെത്തന്നെ സംസ്ഥാനത്തിന്റെ വിവിധ ഭാഗങ്ങളിൽ ഇന്നും തലപൊക്കുന്ന വ്യാജ സ്വകാര്യ ചിട്ടികളും തട്ടിപ്പുകളും സാധാരണക്കാർക്ക് വലിയ സാമ്പത്തിക നഷ്ടമുണ്ടാക്കുന്നുണ്ട്. കേരളത്തിന്റെ സാമൂഹിക സാമ്പത്തിക ഭൂപടത്തിൽ ചിട്ടികൾ ചെലുത്തുന്ന സ്വാധീനത്തെയും കെ.എസ്.എഫ്.ഇയുടെ ഡിജിറ്റൽ പരിവർത്തനത്തെയും കുറിച്ചുള്ള സമഗ്രമായ പരിശോധന.
1. പാരമ്പര്യ കുറിയിൽ നിന്ന് ഒരു ലക്ഷം കോടിയുടെ സാമ്രാജ്യത്തിലേക്ക്
കേരളത്തിൽ പണം ശേഖരിച്ച് നറുക്കിട്ടെടുക്കുന്ന പരമ്പരാഗത സമ്പാദ്യ രീതിയെ ‘കുറി’ (Kuri) എന്നാണ് വിളിച്ചിരുന്നത്. ആളുകളുടെ പേരുകൾ കടലാസ് കഷണങ്ങളിൽ കുറിച്ച് നറുക്കെടുത്തിരുന്നതിൽ നിന്നാണ് ഈ പേര് വന്നത്. എന്നാൽ കൃത്യമായ നിയന്ത്രണങ്ങളില്ലാത്ത സ്വകാര്യ കുറി നടത്തിപ്പുകാർ ജനങ്ങളുടെ പണവുമായി മുങ്ങുന്ന സംഭവങ്ങൾ പതിവായതോടെയാണ് 1969-ൽ കേരള സർക്കാർ ഒരു പൊതുമേഖലാ ചിട്ടി കമ്പനി രൂപീകരിക്കാൻ തീരുമാനിച്ചത്. വെറും രണ്ട് ലക്ഷം രൂപയുടെ പ്രാരംഭ മൂലധനവുമായി തൃശൂരിൽ ആരംഭിച്ച സ്ഥാപനമാണ് ഇന്ന് 200 കോടി രൂപയുടെ പെയ്ഡ്-അപ്പ് ക്യാപിറ്റലും 1,06,000 കോടിയിലധികം രൂപയുടെ വാർഷിക വിറ്റുവരവുമുള്ള വടവൃക്ഷമായി പടർന്നുപന്തലിച്ചത്.
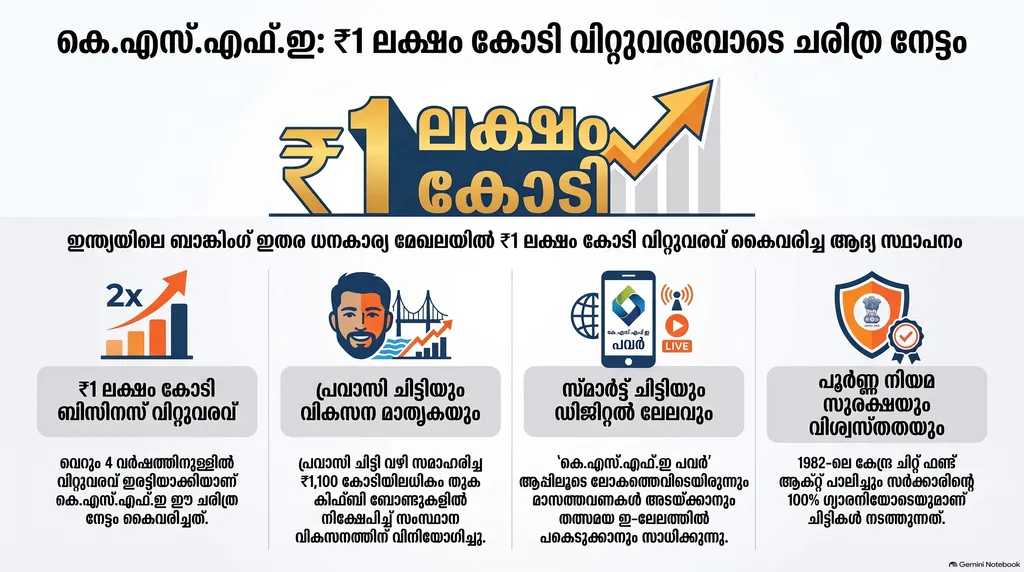
ധനകാര്യ പ്രസിദ്ധീകരണമായ അഡ്ഡാ247 (Adda247) റിപ്പോർട്ട് ചെയ്തതുപോലെ, ഇന്ത്യയിലെ മിസലേനിയസ് എൻ.ബി.എഫ്.സി വിഭാഗത്തിൽ ഒരു ലക്ഷം കോടി രൂപയുടെ ബിസിനസ്സ് തികയ്ക്കുന്ന ആദ്യ സ്ഥാപനമായി കെ.എസ്.എഫ്.ഇ മാറിയത് സംസ്ഥാനത്തിന്റെ പൊതുമേഖലാ ചരിത്രത്തിലെ വലിയൊരു നാഴികക്കല്ലാണ്. വാർഷിക ലാഭം 500 കോടി രൂപ കവിയുകയും ചെയ്തു. തൃശൂർ നഗരത്തെ കേരളത്തിന്റെ ബാങ്കിംഗ്-ധനകാര്യ തലസ്ഥാനമായി വളർത്തിയതിൽ ഈ പരമ്പരാഗത കുറി സംസ്കാരത്തിന് വലിയ പങ്കുണ്ട്. സുറിയാനി ക്രിസ്ത്യാനികളും പ്രാദേശിക വ്യാപാരികളും പള്ളികളോടും അമ്പലങ്ങളോടും അനുബന്ധിച്ച് നടത്തിയിരുന്ന കുറി സംവിധാനങ്ങൾ പിന്നീട് വ്യവസ്ഥാപിതമായ ബാങ്കുകളായും എൻ.ബി.എഫ്.സികളായും രൂപാന്തരപ്പെട്ടു. കൊച്ചിൻ ചിട്ടിസ് ആക്റ്റും തിരുവിതാംകൂർ ചിട്ടിസ് റെഗുലേഷനും സംയോജിപ്പിച്ചാണ് പിന്നീട് കെ.എസ്.എഫ്.ഇ രൂപീകൃതമായത്.
കെ.എസ്.എഫ്.ഇ കൈവരിച്ച ഈ പടുകൂറ്റൻ വളർച്ചയ്ക്ക് പിന്നിലെ പ്രധാന കാരണങ്ങൾ താഴെ പറയുന്നവയാണ്:
- സർക്കാർ ഗ്യാരന്റി നൽകുന്ന വിശ്വാസ്യത: ഒരു ബാങ്ക് പാപ്പരായാൽ ലഭിക്കുന്ന ഡിപ്പോസിറ്റ് ഇൻഷുറൻസ് പരമാവധി 5 ലക്ഷം രൂപയാണെങ്കിൽ, കെ.എസ്.എഫ്.ഇയിലെ ഓരോ രൂപയ്ക്കും കേരള സർക്കാരിന്റെ പൂർണ്ണ ഗ്യാരന്റിയുണ്ട്. ഇത് സാധാരണക്കാരുടെ മനസ്സിൽ വലിയ സുരക്ഷിതത്വ ബോധം സൃഷ്ടിക്കുന്നു.
- നിക്ഷേപവും വായ്പയും ഒരുമിച്ച്: ഒരു ബാങ്കിൽ പണം നിക്ഷേപിച്ചാൽ നിശ്ചിത പലിശ മാത്രമേ ലഭിക്കൂ, വായ്പ വേണമെങ്കിൽ വേറെ അപേക്ഷിക്കണം. എന്നാൽ ചിട്ടിയിൽ ഒരാൾ ഒരേസമയം നിക്ഷേപകനും (Saver) വായ്പക്കാരനുമായി (Borrower) മാറുന്നു. അടിയന്തര ഘട്ടങ്ങളിൽ ചിട്ടി ലേലം വിളിച്ച് വലിയ തുകകൾ കൈപ്പറ്റാൻ സാധിക്കും.
- ഗ്രാമീണ ബാങ്കിംഗ് സാന്നിധ്യം: കേരളത്തിലെ ഉൾനാടൻ ഗ്രാമങ്ങളിൽ പോലും കെ.എസ്.എഫ്.ഇ ശാഖകൾ നിലവിലുണ്ട്. തദ്ദേശീയ ഭാഷയിൽ സംസാരിക്കുന്ന ജീവനക്കാരും ലളിതമായ രേഖകളും സ്ത്രീകളടക്കമുള്ള സാധാരണക്കാർക്ക് കാര്യങ്ങൾ എളുപ്പമാക്കുന്നു.
2. കേരളത്തിലെ ചിട്ടി സമ്പദ്വ്യവസ്ഥ: കേന്ദ്ര ചിറ്റ് ഫണ്ട് ആക്റ്റും നിയമ സുരക്ഷയും
ഇന്ത്യയിലെ ചിട്ടി ഇടപാടുകൾ നിയന്ത്രിക്കുന്നത് പാർലമെന്റ് പാസാക്കിയ 1982-ലെ കേന്ദ്ര ചിറ്റ് ഫണ്ട് ആക്റ്റാണ് (The Chit Funds Act, 1982). ഇന്ത്യൻ കാനൂൻ (Indian Kanoon) ലഭ്യമാക്കുന്ന നിയമരേഖകൾ പ്രകാരം, ചിട്ടികൾ നടത്തുന്നതിനുള്ള കർശനമായ നിയന്ത്രണങ്ങൾ ഈ നിയമത്തിൽ വ്യവസ്ഥ ചെയ്തിട്ടുണ്ട്.
നിയമപരമായ പ്രധാന നിബന്ധനകൾ:
- മുൻകൂർ രജിസ്ട്രേഷൻ (Previous Sanction): സർക്കാരിന്റെയോ ചിറ്റ് രജിസ്ട്രാറുടെയോ മുൻകൂർ അനുമതിയില്ലാതെ ഒരു ചിട്ടിയും ആരംഭിക്കാൻ പാടില്ല. ഓരോ ചിട്ടിയുടെയും അഗ്രിമെന്റ് രജിസ്ട്രാർ ഓഫീസിൽ ഫയൽ ചെയ്യണം.
- സെക്യൂരിറ്റി ഡെപ്പോസിറ്റ്: ചിട്ടി നടത്തുന്ന ഫോർമാൻ (Foreman) ചിട്ടിയുടെ ആകെ തുകയ്ക്ക് തുല്യമായ തുക ട്രഷറിയിലോ ബാങ്കിലോ ചിറ്റ് രജിസ്ട്രാറുടെ പേരിൽ മുൻകൂറായി ഈട് (Security Deposit) വെക്കണം. ഫോർമാൻ തട്ടിപ്പ് നടത്തിയാൽ ഈ തുകയിൽ നിന്ന് വരിക്കാർക്ക് പണം തിരികെ നൽകാൻ ഇതിലൂടെ സാധിക്കും.
- കമ്മീഷൻ പരിധി: ചിട്ടി നടത്തുന്ന കമ്പനിക്ക് പരമാവധി 5 ശതമാനം കമ്മീഷൻ മാത്രമേ ഈടാക്കാൻ അവകാശമുള്ളൂ. ബാക്കി വരുന്ന മുഴുവൻ ലേലക്കിഴിവും (Dividend) എല്ലാ വരിക്കാർക്കുമായി തുല്യമായി വീതിച്ചുനൽകണം.
കെ.എസ്.എഫ്.ഇ ഔദ്യോഗിക പോർട്ടൽ (KSFE Official) വ്യക്തമാക്കുന്നത് പോലെ, 1,000 രൂപ മുതൽ പ്രതിമാസം ഒരു ലക്ഷം രൂപ വരെ അടവുള്ള വ്യത്യസ്ത കാലാവധികളിലുള്ള ഹ്രസ്വകാല-ദീർഘകാല ചിട്ടികൾ നിയമപരമായ എല്ലാ സുരക്ഷിതത്വത്തോടും കൂടിയാണ് കെ.എസ്.എഫ്.ഇ നടത്തുന്നത്. സാധാരണക്കാർക്ക് ബാങ്ക് ലോണുകളുടെ ഉയർന്ന പ്രോസസ്സിംഗ് ഫീസുകളും നൂലാമാലകളും ഇല്ലാതെ കുറഞ്ഞ ചെലവിൽ പണം കണ്ടെത്താൻ ഈ ചിട്ടികൾ വഴിയൊരുക്കുന്നു. 2019-ൽ പാർലമെന്റ് പാസാക്കിയ ചിറ്റ് ഫണ്ട് ഭേദഗതി നിയമം (Chit Funds Amendment Act, 2019) വഴി ചിട്ടി ഇടപാടുകൾ കൂടുതൽ സുതാര്യമാക്കാൻ വീഡിയോ കോൺഫറൻസിങ് വഴിയുള്ള ലേലങ്ങൾക്ക് നിയമപരമായ സാധുത നൽകി. കൂടാതെ തർക്കപരിഹാരങ്ങൾക്കായി ഓരോ ജില്ലയിലും ചിറ്റ് ആർബിട്രേറ്റർമാരെയും (Chit Arbitrators) ഡെപ്യൂട്ടി രജിസ്ട്രാർമാരെയും ചുമതലപ്പെടുത്തിയിട്ടുണ്ട്. ഉപഭോക്താക്കൾ അടയ്ക്കുന്ന പണം റവന്യൂ റിക്കവറി നിയമങ്ങളുടെ കർശനമായ പരിധിയിലാണ് കൈകാര്യം ചെയ്യുന്നത്.
3. പ്രവാസി ചിട്ടിയും കിഫ്ബി ഇൻഫ്രാസ്ട്രക്ചർ ബോണ്ടുകളും: നാടിന്റെ വികസന മാതൃക
കേരളത്തിന്റെ സാമ്പത്തിക ചരിത്രത്തിലെ ഏറ്റവും നൂതനമായൊരു പരീക്ഷണമായിരുന്നു 2018-ൽ ആരംഭിച്ച ‘കെ.എസ്.എഫ്.ഇ പ്രവാസി ചിട്ടി’ (KSFE Pravasi Chitty). ഗൾഫ് നാടുകളിലും യൂറോപ്പിലും അമേരിക്കയിലുമുള്ള ലക്ഷക്കണക്കിന് പ്രവാസി മലയാളികളുടെ സമ്പാദ്യത്തെ നാടിന്റെ പശ്ചാത്തല സൗകര്യ വികസനവുമായി സംയോജിപ്പിക്കുക എന്നതായിരുന്നു ഇതിന്റെ ലക്ഷ്യം.
കെ.എസ്.എഫ്.ഇ പ്രവാസി പോർട്ടൽ (KSFE Pravasi Chits) നൽകുന്ന വിവരങ്ങൾ പ്രകാരം, പ്രവാസി ചിട്ടിയിലൂടെ വരിക്കാരിൽ നിന്ന് ലഭിക്കുന്ന മാസത്തവണകൾ കേരള ഇൻഫ്രാസ്ട്രക്ചർ ഇൻവെസ്റ്റ്മെന്റ് ഫണ്ട് ബോർഡിന്റെ (KIIFB) അംഗീകൃത ബോണ്ടുകളിലാണ് നിക്ഷേപിക്കുന്നത്. ഇതുവരെ 1,100 കോടിയിലധികം രൂപയുടെ കിഫ്ബി ബോണ്ടുകളാണ് പ്രവാസി ചിട്ടി വഴി സമാഹരിച്ചത്.
ഈ പദ്ധതിയുടെ സവിശേഷതകൾ:
- നാടിന്റെ വികസനത്തിൽ പങ്കാളിത്തം: പ്രവാസികൾ അടയ്ക്കുന്ന പണം സംസ്ഥാനത്തെ മലയോര ഹൈവേകൾ, തീരദേശ റോഡുകൾ, സർക്കാർ സ്കൂളുകളുടെ ഹൈടെക് നവീകരണം, സർക്കാർ മെഡിക്കൽ കോളേജുകളിലെ അത്യാധുനിക ഉപകരണങ്ങൾ എന്നിവയ്ക്കാണ് ഉപയോഗിക്കുന്നത്. സ്വന്തം സമ്പാദ്യം സുരക്ഷിതമായി വളരുന്നതിനൊപ്പം നാടിന്റെ വികസനത്തിൽ അഭിമാനപൂർവ്വം പങ്കാളികളാകാൻ ഇതിലൂടെ പ്രവാസികൾക്ക് കഴിയുന്നു.
- ലൈഫ് ഇൻഷുറൻസ് സുരക്ഷ: പ്രവാസി ചിട്ടിയിൽ ചേരുന്ന വരിക്കാർക്ക് എൽ.ഐ.സി (LIC) വഴി സൗജന്യ ലൈഫ് ഇൻഷുറൻസ് കവറേജ് ലഭിക്കുന്നു. ചിട്ടി കാലയളവിനിടയിൽ വരിക്കാരന് എന്തെങ്കിലും അത്യാഹിതം സംഭവിച്ചാൽ ബാക്കി അടവുകൾ ഇൻഷുറൻസ് കമ്പനി അടയ്ക്കുകയും കുടുംബത്തിന് ചിട്ടി തുക പൂർണ്ണമായി ലഭിക്കുകയും ചെയ്യും.
- പെൻഷൻ പദ്ധതി: ചിട്ടി തുക കാലാവധിക്ക് ശേഷം പിൻവലിക്കാതെ പെൻഷൻ സ്കീമുകളിലേക്ക് മാറ്റാനുള്ള സൗകര്യവും പ്രവാസികൾക്കായി ഒരുക്കിയിട്ടുണ്ട്.
- തടസ്സമില്ലാത്ത വിദേശ പണമിടപാട്: ഗൾഫ് രാജ്യങ്ങളിലെയും യൂറോപ്പിലെയും പ്രവാസികൾക്ക് തങ്ങളുടെ എൻ.ആർ.ഇ (NRE), എൻ.ആർ.ഒ (NRO) അക്കൗണ്ടുകൾ വഴിയോ ഇന്റർനാഷണൽ ഡെബിറ്റ്/ക്രെഡിറ്റ് കാർഡുകൾ വഴിയോ സ്വന്തം രാജ്യങ്ങളിലെ എക്സ്ചേഞ്ച് ഹൗസുകൾ വഴിയോ കറൻസി മാറ്റച്ചെലവുകൾ കുറച്ച് വളരെ എളുപ്പത്തിൽ ചിട്ടിത്തവണകൾ അടയ്ക്കാൻ സാധിക്കുന്നു. ലേല വിവരങ്ങളും നറുക്കെടുപ്പുകളും വാട്സാപ്പ്, ഇമെയിൽ നോട്ടിഫിക്കേഷനുകൾ വഴി തത്സമയം ഉപഭോക്താവിലേക്ക് എത്തുന്നു.
4. ഡിജിറ്റൽ ലേലവും കെ.എസ്.എഫ്.ഇ പവർ ആപ്പും: സ്മാർട്ട് ചിട്ടി യുഗം
മുൻകാലങ്ങളിൽ ചിട്ടി ലേലം വിളിക്കണമെങ്കിൽ മാസത്തിലൊരിക്കൽ നിശ്ചിത തീയതിയിൽ നേരിട്ട് ബ്രാഞ്ചുകളിൽ എത്തേണ്ടിയിരുന്നു. ഓഫീസുകളിൽ നിന്ന് അവധിയെടുത്ത് വരിക്കാർ ബ്രാഞ്ചുകളിൽ തിക്കിത്തിരക്കി നിന്നിരുന്ന ആ കാഴ്ചകൾക്ക് ഇന്ന് വിരാമമായി. കെ.എസ്.എഫ്.ഇ നടപ്പിലാക്കിയ സമ്പൂർണ്ണ ഡിജിറ്റൈസേഷൻ ശാഖകളെ ഹൈടെക് തലത്തിലേക്ക് ഉയർത്തി.
- കെ.എസ്.എഫ്.ഇ പവർ മൊബൈൽ ആപ്പ് (KSFE Power App): വരിക്കാർക്ക് വീട്ടിലിരുന്ന് തങ്ങളുടെ ചിട്ടി അക്കൗണ്ടുകൾ പരിശോധിക്കാനും, ഗൂഗിൾ പേ, യു.പി.ഐ, നെറ്റ് ബാങ്കിംഗ് എന്നിവ വഴി നിമിഷങ്ങൾക്കുള്ളിൽ മാസത്തവണകൾ അടയ്ക്കാനും സാധിക്കുന്നു.
- ഓൺലൈൻ ഇ-ലേലം (Digital Auction): ബ്രാഞ്ചിൽ പോകാതെ തന്നെ മൊബൈൽ ഫോണിലൂടെയോ കമ്പ്യൂട്ടറിലൂടെയോ തത്സമയ ഇ-ലേലത്തിൽ പങ്കെടുക്കാം. ലേലത്തുക എത്രവരെ എത്തിയെന്ന് സ്ക്രീനിൽ കണ്ട് താല്പര്യമുള്ളവർക്ക് ലേലം വിളിച്ച് ഉറപ്പിക്കാം.
- പേപ്പർലെസ്സ് പ്രോസസ്സിംഗ്: ആധാർ അധിഷ്ഠിത കെ.വൈ.സി (e-KYC), ഡിജിറ്റൽ ഡോക്യുമെന്റേഷൻ എന്നിവ നടപ്പിലാക്കിയതോടെ ചിട്ടിയിൽ ചേരുന്നതും ലോണുകൾ എടുക്കുന്നതും കൂടുതൽ വേഗത്തിലായി.
- സുതാര്യമായ ഡിവിഡന്റ് വിതരണം: ഓരോ ലേലത്തിലും ഉണ്ടാകുന്ന പരമാവധി ലേലക്കിഴിവ് കൃത്യമായി കണക്കുകൂട്ടി അടുത്ത മാസത്തെ വരിസംഖ്യയിൽ കുറവുചെയ്തു നൽകുന്നത് വരിക്കാർക്ക് ബാങ്ക് പലിശനിരക്കുകളേക്കാൾ മികച്ച ലാഭം ഉറപ്പാക്കുന്നു. ചിട്ടി അവസാന ഘട്ടത്തിലേക്ക് എത്തുമ്പോൾ വരിക്കാർക്ക് ലഭിക്കുന്ന ആകെ ലാഭം അവരുടെ സമ്പാദ്യത്തിന് മികച്ച മൂല്യം നൽകുന്നു.
5. സ്വർണ്ണപ്പണയവും ബ്രിഡ്ജ് ലോണുകളും: ബാങ്കിംഗ് ഇതര സാമ്പത്തിക സേവനങ്ങൾ
ചിട്ടികൾക്ക് പുറമെ കേരളത്തിലെ സാധാരണക്കാരുടെ അത്യാവശ്യ പണലഭ്യത ഉറപ്പാക്കുന്ന വൈവിധ്യമാർന്ന വായ്പാ പദ്ധതികളും കെ.എസ്.എഫ്.ഇ നൽകുന്നുണ്ട്:
- സ്വർണ്ണപ്പണയം (Gold Loans): സ്വകാര്യ പണമിടപാട് സ്ഥാപനങ്ങളേക്കാൾ വളരെ കുറഞ്ഞ പലിശ നിരക്കിൽ സ്വർണ്ണപ്പണയ വായ്പകൾ നൽകുന്നത് വഴി പാവപ്പെട്ട കുടുംബങ്ങളെ കൊള്ളപ്പലിശയിൽ നിന്ന് സംരക്ഷിക്കാൻ സാധിക്കുന്നു.
- സ്മാർട്ട് ചിട്ടി ബ്രിഡ്ജ് ലോൺ: ചിട്ടി നറുക്കെടുപ്പിലോ ലേലത്തിലോ ലഭിക്കാൻ കാലതാമസം നേരിടുമ്പോൾ, അടച്ച തുകയുടെ ഈടിൽ ഉടൻ തന്നെ ലഭ്യമാകുന്ന ബ്രിഡ്ജ് ലോണുകൾ വ്യാപാരികൾക്ക് വലിയ അനുഗ്രഹമാണ്.
- പിങ്ക് ചിട്ടികൾ (Pink Chits): വനിതാ സംരംഭകർക്കായി പ്രത്യേക പലിശയിളവുകളും ക്യാഷ് ബാക്കുകളും നൽകുന്ന പിങ്ക് ചിട്ടികൾ കുടുംബശ്രീ പ്രവർത്തകർക്കിടയിലും സ്ത്രീ സംരംഭകർക്കിടയിലും വലിയ വിജയമായി മാറി.
- ഹരിത ചിട്ടികളും സൗരോർജ്ജ വായ്പകളും: വീടുകളിൽ റൂഫ്ടോപ്പ് സോളാർ പാനലുകൾ സ്ഥാപിക്കുന്നതിനും ഇലക്ട്രിക് വാഹനങ്ങൾ വാങ്ങുന്നതിനും പ്രത്യേക സബ്സിഡി നിരക്കിലുള്ള ഹരിത ചിട്ടി പദ്ധതികൾ കെ.എസ്.എഫ്.ഇ ആരംഭിച്ചിട്ടുണ്ട്.
- വിദ്യാഭ്യാസ ചിട്ടികൾ: ഉന്നത വിദ്യാഭ്യാസ രംഗത്തേക്ക് കടക്കുന്ന വിദ്യാർത്ഥികൾക്ക് അഡ്മിഷൻ സമയത്ത് ആവശ്യമായ ട്യൂഷൻ ഫീസുകൾ കൃത്യമായി കണ്ടെത്താൻ സഹായിക്കുന്ന പ്രത്യേക വിദ്യാഭ്യാസ ചിട്ടികൾ രക്ഷിതാക്കൾക്കിടയിൽ വലിയ ജനപ്രീതി നേടിയിട്ടുണ്ട്.
- ഭവന നവീകരണ ലോണുകൾ: സാധാരണക്കാർക്ക് വീട് അറ്റകുറ്റപ്പണികൾ നടത്തുന്നതിനും കുട്ടികളുടെ ഉന്നത വിദ്യാഭ്യാസ ഫീസ് അടയ്ക്കുന്നതിനും ഈടില്ലാത്തതോ കുറഞ്ഞ ഈടിലുള്ളതോ ആയ പേഴ്സണൽ ലോണുകൾ ലഭ്യമാക്കുന്നു.
6. അനധികൃത സ്വകാര്യ ചിട്ടികളും സാമ്പത്തിക തട്ടിപ്പുകളും: ജാഗ്രതയുടെ പ്രാധാന്യം
കെ.എസ്.എഫ്.ഇ പോലുള്ള സർക്കാർ സ്ഥാപനങ്ങൾ ശക്തമായി നിലനിൽക്കുമ്പോഴും, അമിത ലാഭവും വൻ പലിശയും വാഗ്ദാനം ചെയ്ത് സാധാരണക്കാരെ കബളിപ്പിക്കുന്ന വ്യാജ സ്വകാര്യ ചിട്ടികൾ കേരളത്തിൽ ഇന്നും പ്രവർത്തിക്കുന്നുണ്ട്. തൃശൂരിലും കോട്ടയത്തും മലപ്പുറത്തും സമീപകാലത്ത് റിപ്പോർട്ട് ചെയ്യപ്പെട്ട കോടിക്കണക്കിന് രൂപയുടെ സ്വകാര്യ കുറി തട്ടിപ്പുകൾ ഇതിന് ഉദാഹരണമാണ്.
- രജിസ്ട്രേഷൻ ഇല്ലാത്ത കമ്പനികൾ: ചിറ്റ് രജിസ്ട്രാറുടെ മുൻകൂർ അനുമതിയില്ലാതെ ആരംഭിക്കുന്ന ഇത്തരം ചിട്ടികൾക്ക് യാതൊരു ബാങ്ക് ഗ്യാരന്റിയും ഉണ്ടാകില്ല. ആളുകളിൽ നിന്ന് വലിയ തുകകൾ സമാഹരിച്ച ശേഷം ഉടമകൾ വിദേശത്തേക്ക് മുങ്ങുന്നതാണ് ഇവരുടെ പതിവ് രീതി.
- പോലീസ് ക്രൈംബ്രാഞ്ച് നടപടികൾ: കേന്ദ്ര ചിറ്റ് ഫണ്ട് ആക്റ്റ് ലംഘിച്ച് പ്രവർത്തിക്കുന്ന സ്ഥാപനങ്ങൾക്കെതിരെ കേരള പോലീസ് കർശന നടപടികൾ സ്വീകരിക്കുന്നുണ്ടെങ്കിലും ജനങ്ങളുടെ ഭാഗത്തുനിന്നുള്ള അത്യാഗ്രഹവും അറിവില്ലായ്മയും ഇത്തരം തട്ടിപ്പുകാർക്ക് വളമാകുന്നു.
- ജനങ്ങളുടെ ജാഗ്രത: ഏതൊരു ചിട്ടിയിൽ ചേരുന്നതിന് മുൻപും ആ സ്ഥാപനത്തിന് ചിറ്റ് രജിസ്ട്രാറുടെ സാധുവായ ലൈസൻസും രജിസ്ട്രേഷൻ നമ്പറും ഉണ്ടോ എന്ന് ഉറപ്പുവരുത്തേണ്ടത് അനിവാര്യമാണ്. 2019-ലെ അൺറെഗുലേറ്റഡ് ഡെപ്പോസിറ്റ് സ്കീം നിരോധന നിയമം (BUDS Act – Banning of Unregulated Deposit Schemes Act, 2019) പ്രകാരം അനധികൃത ചിട്ടികൾ നടത്തുന്നത് കടുത്ത ശിക്ഷാർഹമായ കുറ്റമാണ്. തട്ടിപ്പ് നടത്തുന്ന കമ്പനികളുടെ സ്ഥാവര ജംഗമ സ്വത്തുക്കൾ കണ്ടുകെട്ടാനും നിക്ഷേപകർക്ക് പണം തിരികെ നൽകാനും ഈ നിയമം സർക്കാരിന് സവിശേഷമായ അധികാരം നൽകുന്നു.
7. ഇന്ത്യയ്ക്കും കേരളത്തിനും മുന്നിലുള്ള മാതൃക: താഴെത്തട്ടിലെ സാമ്പത്തിക സുരക്ഷിതത്വം
ഇന്ത്യയിലെ മറ്റ് പല സംസ്ഥാനങ്ങളിലും ശാരദ, റോസ് വാലി തുടങ്ങിയ ചിട്ടി കുംഭകോണങ്ങൾ ലക്ഷക്കണക്കിന് പാവപ്പെട്ടവരെ തെരുവിലിറക്കിയപ്പോൾ, കേരളം സ്വന്തം പൊതുമേഖലാ സ്ഥാപനത്തിലൂടെ ചിട്ടി വ്യവസ്ഥയെ പൂർണ്ണമായി സുതാര്യവും സുരക്ഷിതവുമാക്കി നിലനിർത്തി എന്നത് വലിയൊരു സാമൂഹിക വിജയമാണ്.
ഇന്ത്യൻ സമ്പദ്വ്യവസ്ഥയ്ക്ക് കേരളം നൽകുന്ന പ്രധാന പാഠങ്ങൾ:
- സാമ്പത്തിക ഉൾച്ചേർക്കൽ (Financial Inclusion): ബാങ്കുകൾ സാധാരണക്കാർക്ക് വ്യക്തിഗത വായ്പകൾ നൽകാൻ മടിക്കുമ്പോൾ, സുരക്ഷിതമായ ചിട്ടി സംവിധാനത്തിലൂടെ അസംഘടിത തൊഴിലാളികൾക്കും ചെറുകിട കച്ചവടക്കാർക്കും വിശ്വസനീയമായ സാമ്പത്തിക സ്രോതസ്സ് ഒരുക്കാൻ കെ.എസ്.എഫ്.ഇക്ക് കഴിഞ്ഞു.
- പ്രവാസി പണത്തിന്റെ ഉൽപ്പാദനക്ഷമമായ വിനിയോഗം: മുൻപ് സ്വർണ്ണത്തിലും ഭൂമിയിലും മാത്രം ഒതുങ്ങിയിരുന്ന പ്രവാസി പണത്തെ നാടിന്റെ ഹൈവേകൾക്കും പാലങ്ങൾക്കുമായി നിക്ഷേപിക്കാൻ കഴിഞ്ഞത് പൊതു-സാമ്പത്തിക ശാസ്ത്രത്തിലെ അപൂർവ്വ വിജയമാണ്.
- ഓഹരി വിപണിയിലെ ചാഞ്ചാട്ടങ്ങൾക്കെതിരെയുള്ള സുരക്ഷിത താവളം: മ്യൂച്വൽ ഫണ്ടുകളിലും ഓഹരി വിപണിയിലും പണം നിക്ഷേപിക്കാൻ ഭയപ്പെടുന്ന ഗ്രാമീണ ഇടത്തരക്കാർക്ക് വിപണിയിലെ നഷ്ടസാധ്യതകളില്ലാതെ പണപ്പെരുപ്പത്തെ പ്രതിരോധിക്കാൻ ചിട്ടി മികച്ചൊരു ഉപാധിയാണ്. പലിശ നിരക്കുകൾ താഴുമ്പോഴും സ്ഥിരതയുള്ള ആദായം ഉറപ്പാക്കാൻ ചിട്ടികൾക്ക് സാധിക്കുന്നു.
8. ഉപസംഹാരം
കേരളത്തിന്റെ സാമ്പത്തിക സാംസ്കാരിക ജീവിതത്തിന്റെ അടയാളമാണ് ചിട്ടികൾ. സ്വകാര്യ കൊള്ളക്കാരുടെ ചൂഷണത്തിൽ നിന്ന് സാധാരണക്കാരെ മോചിപ്പിക്കാൻ അഞ്ച് പതിറ്റാണ്ട് മുൻപ് വിതച്ച വിത്ത് ഇന്ന് ഒരു ലക്ഷം കോടി രൂപയുടെ വിറ്റുവരവുള്ള മഹാവൃക്ഷമായി മാറിയത് കേരളീയ പൊതുമേഖലയുടെ ചരിത്രത്തിലെ തിളക്കമുള്ള അധ്യായമാണ്. മൊബൈൽ ആപ്പുകളിലൂടെയും ഡിജിറ്റൽ ഇ-ലേലങ്ങളിലൂടെയും ആധുനിക തലമുറയുടെ ആവശ്യങ്ങൾക്കനുസരിച്ച് സ്വയം നവീകരിക്കാൻ കെ.എസ്.എഫ്.ഇക്ക് സാധിക്കുന്നുണ്ട്. നിയമപരമായ ചിട്ടികളിൽ മാത്രം നിക്ഷേപിക്കാൻ ജനങ്ങൾ ജാഗ്രത പുലർത്തുകയും, പ്രവാസി ചിട്ടി കൂടുതൽ വിപുലമായി വ്യാപിപ്പിക്കുകയും ചെയ്താൽ കേരളത്തിലെ ചിട്ടി സമ്പദ്വ്യവസ്ഥ വരും ദശാബ്ദങ്ങളിലും സംസ്ഥാനത്തിന്റെ സമഗ്ര വികസനത്തിന്റെ എൻജിനായി തുടരുമെന്നതിൽ സംശയമില്ല.
സ്രോതസ്സുകൾ
- KSFE Crosses ₹1 Lakh Crore Turnover Milestone: Business Overview — Adda247 Current Affairs
- KSFE Pravasi Chitty & KIIFB Infrastructure Bonds Model — KSFE Pravasi Chits
- Chitty Schemes and Savings Framework under Chit Funds Act 1982 — KSFE Official
- The Chit Funds Act, 1982 – Statutory Provisions and Penalties — Indian Kanoon